Crédito · 5 min
Antes de elegir una mensualidad, revisa el resto del contrato
Una cuota que parece cómoda puede venir acompañada de un plazo más largo, seguros financiados o un pago final. La comparación empieza reuniendo todas las piezas.
Empieza por lo que recibes y el calendario completo
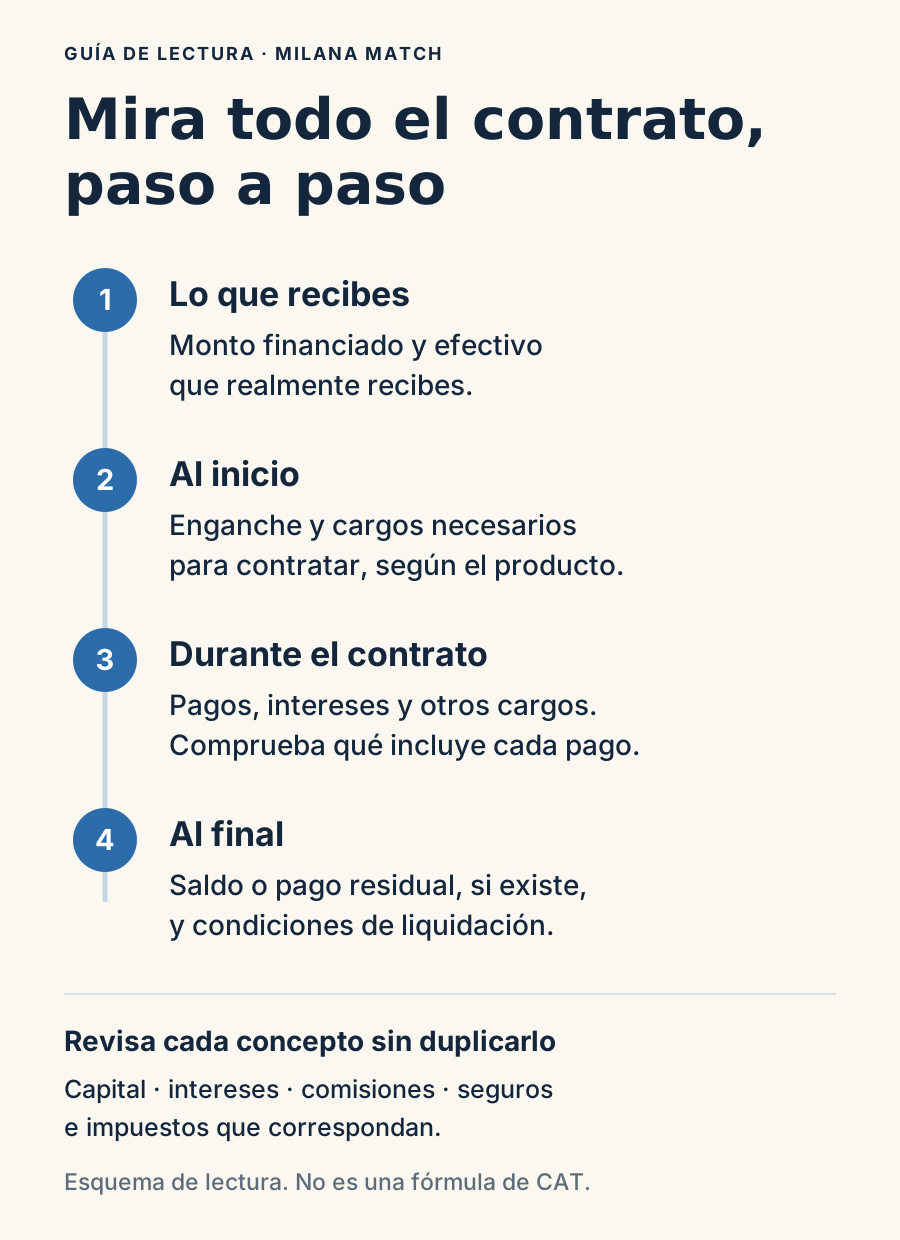
Si estás revisando una hipoteca, un crédito para auto o un préstamo personal, empieza por el monto que recibirás y el calendario completo de pagos. Pregunta cuánto debes pagar al inicio, qué se cobra durante el crédito y si queda una cantidad pendiente al final.
Luego separa los conceptos. El capital es el dinero financiado. Los intereses son un costo del financiamiento. Las comisiones, los seguros y los impuestos que correspondan deben revisarse según la documentación del producto. El CAT tiene su propia metodología; no se obtiene sumando estos renglones como porcentajes ni multiplicándolo directamente por el monto prestado.
Pide cotizaciones con supuestos equivalentes
El siguiente paso es pedir que dos cotizaciones usen supuestos equivalentes. Mismo monto, plazo, frecuencia de pago y modalidad ayudan a identificar qué cambia entre ellas. En un automóvil, revisa si el seguro va financiado y si existe un pago residual. En vivienda, distingue los costos del crédito de los gastos necesarios para adquirir el inmueble. Evita contar dos veces un cargo que ya esté incluido en una cifra total.
La mensualidad es sólo una parte
La mensualidad sirve para entender el calendario. El CAT, las comisiones y el total de pagos del escenario ayudan a revisar otras partes del costo. Conserva la cotización y el contrato que correspondan a tu oferta antes de tomar una decisión.
Revisar deuda y crédito
Fuentes para revisar
- Banco de México, cálculo del CAT, consultada el 12 de octubre de 2026