Crédito y ahorro · 5 min
CAT y GAT: qué pregunta responde cada indicador
Dos porcentajes pueden parecer comparables y medir cosas distintas. Antes de ordenar una lista, identifica si estás viendo el costo de pedir dinero o el rendimiento de un producto de ahorro.
El CAT mira el costo de un crédito
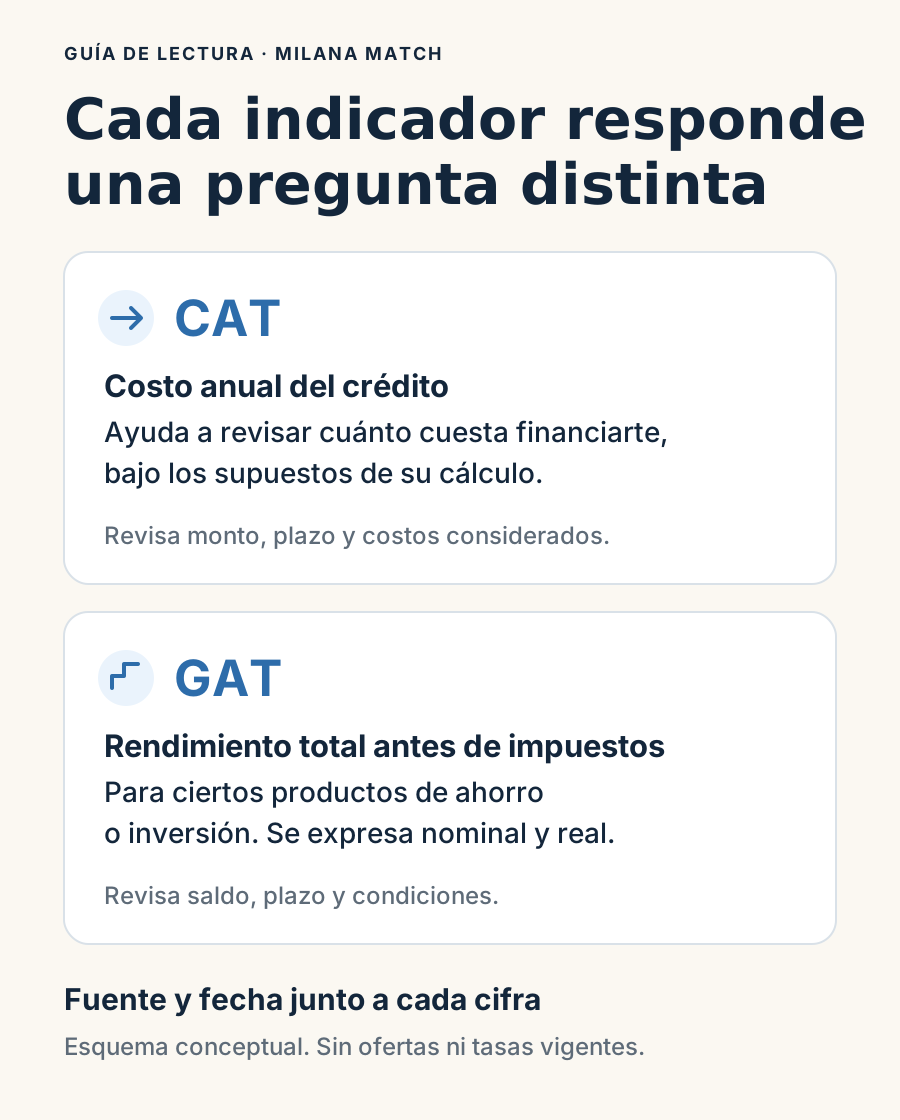
El CAT ayuda a revisar el costo anual de un crédito bajo los supuestos con los que se calculó. La tasa de interés es una parte de la información: las comisiones y otros cargos pertinentes también pueden afectar ese indicador. Por eso, mirar únicamente una tasa anunciada puede dejar condiciones importantes fuera de la comparación.
Lee el nombre completo del dato. «CAT promedio», «tasa desde» y «tasa fija» no describen lo mismo. Un porcentaje publicitario tampoco sustituye la oferta que te entregue la institución con monto, plazo y condiciones definidos. Banxico explica que los créditos revolventes, como las tarjetas, requieren supuestos particulares para calcular su CAT.
La GAT mira el rendimiento de ciertos productos de ahorro
La GAT se refiere al rendimiento total de determinados productos de ahorro o inversión, considerando su tasa y los costos exigidos para obtenerla. Se publica antes de impuestos. La GAT nominal y la real tienen funciones diferentes: la real incorpora una referencia de inflación esperada. No es una promesa de cuál será tu rendimiento real al terminar el plazo.
Si faltan esos elementos, puedes leer la oferta, pero todavía no tienes una comparación completa.
Cada categoría con su propio indicador
En MiLana Match, cada categoría muestra el indicador que le corresponde. Una tasa de ahorro no compite en la misma lista con el CAT de un préstamo. La pregunta útil es qué mide la cifra y bajo cuáles condiciones, antes de decidir si parece alta o baja.
Abrir MiLana Match
Fuentes para revisar
- Banco de México, explicación del CAT, consultada el 12 de octubre de 2026
- Banco de México, explicación de la GAT, consultada el 12 de octubre de 2026